


Mes Comptes BNP Paribas
4,529.13K Avis
Caractéristiques de l’application
- Version
- 5.29.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 5 000 000+
- Développeur
- BNP PARIBAS
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
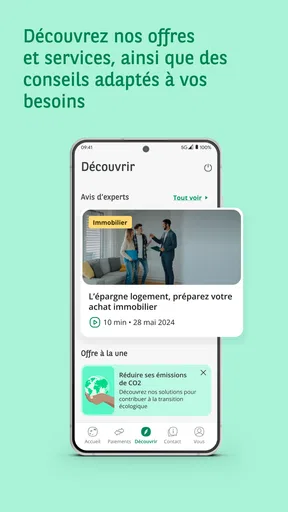
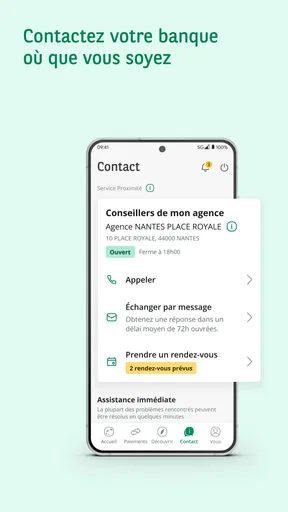
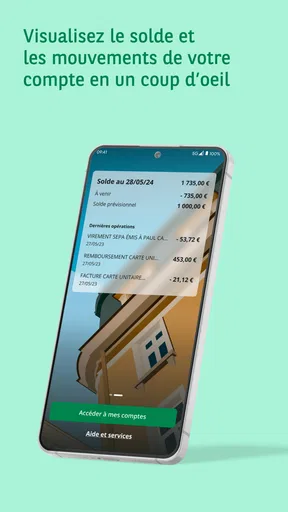
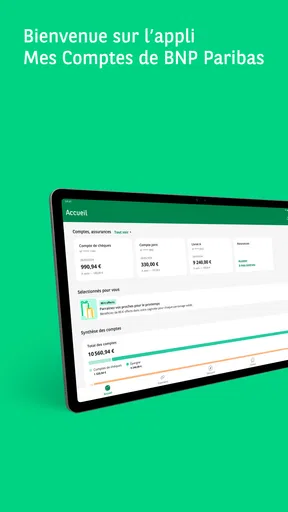
 Analyse par AppCompare
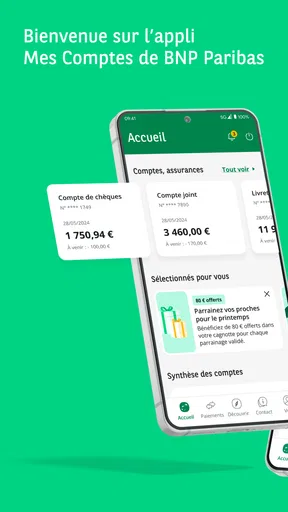
Gérer son compte bancaire depuis un téléphone ne consiste pas seulement à consulter un solde. Dans la pratique, on veut vérifier une dépense pendant ses courses, retrouver un virement, surveiller un prélèvement ou réagir rapidement lorsqu’une opération paraît inhabituelle. C’est dans ces moments concrets que j’ai évalué Mes Comptes BNP Paribas, l’application de finance développée par BNP PARIBAS.
Mon impression générale est celle d’un outil pensé pour prolonger la relation avec sa banque dans les usages quotidiens, plutôt que d’un service financier indépendant ou d’un simple tableau de chiffres. L’application est gratuite, classée PEGI 3, et sa note moyenne de 4,6, accompagnée de plus de 232 000 évaluations, montre qu’elle répond déjà aux habitudes d’un large public. Elle dépasse aussi les 5 millions d’installations, ce qui la place parmi les applications bancaires mobiles bien établies.
Je préfère toutefois être clair dès le départ : son intérêt dépend fortement de votre relation avec BNP Paribas et de la qualité de votre connexion au moment où vous en avez besoin. Si vous cherchez un agrégateur capable de réunir plusieurs banques dans une seule interface, ce n’est pas le même usage. En revanche, pour suivre ses comptes BNP Paribas depuis un mobile ou une tablette, l’expérience est cohérente et assez naturelle.
Une banque mobile qui dépend beaucoup du contexte réseau
La première chose que l’on ressent avec une application bancaire est sa dépendance à la connexion. Pour afficher des informations à jour, une application comme celle-ci doit échanger avec les services de la banque. Cela devient visible dans les situations où le réseau est faible : sous-sol, transport, zone rurale, bâtiment épais ou déplacement à l’étranger. L’écran du téléphone peut être parfaitement fonctionnel, mais l’information bancaire ne se charge pas forcément au même rythme.
Je conseille donc de ne pas attendre le dernier moment pour vérifier un solde important ou retrouver une opération nécessaire. Avant de partir en voyage, par exemple, je prendrais le temps de consulter les informations utiles lorsque la connexion est stable. Ce n’est pas une question de confort uniquement : au moment de payer, de contrôler une dépense ou de confirmer un mouvement, une attente réseau peut devenir stressante.
Dans un usage normal, cette dépendance reste logique. Une banque doit afficher une situation actualisée, et non une copie ancienne présentée comme certaine. Le compromis est donc simple : plus l’information recherchée doit être fraîche, plus il faut accepter que la qualité du réseau influence l’expérience. Le téléphone devient ici une porte d’accès à la banque, pas un coffre bancaire totalement autonome.
Un scénario très courant l’illustre bien. Vous êtes en magasin, vous hésitez à effectuer un achat et vous ouvrez l’application pour vérifier votre marge disponible. Si la connexion passe correctement, l’opération est rapide et évite de sortir un ordinateur. Si le signal est instable, il vaut mieux éviter de multiplier les tentatives, de fermer l’application puis de recommencer sans savoir si la demande précédente a abouti. Dans ce genre de moment, la patience et la vérification finale comptent davantage qu’une interface spectaculaire.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
Pourquoi la tablette apporte un autre confort
L’application est prévue pour le mobile et la tablette. Sur un téléphone, je la vois surtout comme un outil de contrôle immédiat : une consultation rapide, une vérification après un achat ou un regard sur les mouvements récents. La tablette convient mieux à une session plus posée, notamment lorsqu’on veut examiner ses finances avec davantage d’espace à l’écran.
Cette différence de contexte change la manière de l’utiliser. Le mobile accompagne les décisions prises dehors, tandis que la tablette peut servir à faire un point régulier à la maison. Pour une personne qui suit plusieurs dépenses dans le mois, alterner ces deux formats peut être plus agréable que de tout faire sur un petit écran. Cela ne transforme pas l’application en logiciel de gestion budgétaire avancé, mais cela rend la consultation plus adaptable.
Je trouve aussi utile de distinguer la consultation ponctuelle du suivi régulier. Une application bancaire est très efficace quand elle répond à une question précise : « Cette dépense est-elle passée ? », « Le virement est-il visible ? », « Quel est l’état de mon compte ? » Elle demande davantage d’organisation si l’on veut analyser ses habitudes sur une longue période. Dans ce cas, il faut garder une méthode personnelle, par exemple noter les dépenses récurrentes ou faire un point hebdomadaire, plutôt que compter uniquement sur l’ouverture automatique de l’application.
Les usages mobiles où elle prend vraiment son sens
Le meilleur cas d’usage reste la vérification immédiate. Après un paiement sans contact, je peux vouloir confirmer que le montant correspond bien à ce que j’attendais. Après un prélèvement, je peux contrôler que l’opération apparaît correctement. Lorsqu’un proche me demande si un virement est arrivé, la consultation mobile évite d’attendre d’être devant un ordinateur.
Ce sont de petites actions, mais elles changent la relation au compte. On ne réserve plus la gestion bancaire à une session mensuelle. On peut vérifier plus souvent, avec moins de friction, et repérer plus tôt une anomalie apparente. Cela ne signifie pas qu’il faut consulter son compte en permanence. Au contraire, je recommande de définir quelques moments utiles, afin de ne pas transformer chaque notification ou chaque achat en source d’inquiétude.
Pour un étudiant, un salarié souvent en déplacement ou une personne qui partage certaines dépenses, cette disponibilité peut être particulièrement pratique. Elle permet de répondre rapidement à une question financière sans transporter un ordinateur. Pour une personne qui préfère gérer ses finances avec des documents imprimés, une agence ou un écran de bureau, l’intérêt sera plus limité. L’application ne remplace pas automatiquement toutes les habitudes : elle les déplace vers un écran mobile.
Quand une opération semble bloquée
Les moments les plus délicats ne sont pas forcément ceux où l’application fonctionne normalement, mais ceux où l’on ne sait pas si une action a été prise en compte. Une connexion instable, un écran qui tarde à se mettre à jour ou une session interrompue peuvent créer un doute. Dans cette situation, je déconseille de répéter immédiatement une action sensible, notamment un virement, simplement parce que l’écran n’a pas réagi assez vite.
La meilleure méthode consiste à revenir calmement à l’état du compte et à vérifier les mouvements visibles lorsque la connexion est revenue. Si l’information n’est pas encore actualisée, il faut éviter de conclure trop vite qu’une opération a échoué ou qu’elle a été exécutée deux fois. Cette prudence est valable pour toute banque mobile, mais elle est particulièrement importante lorsqu’on utilise l’application dans un endroit où le réseau passe mal.
Je recommande également de réserver les opérations importantes à un moment où la batterie et la connexion sont suffisantes. Cela paraît évident, mais un téléphone presque déchargé ou un changement de réseau au mauvais moment complique inutilement une action financière. Pour une consultation rapide, le mobile est idéal. Pour une opération qui demande de la concentration, je préfère un environnement stable, sans déplacement ni multitâche.
Une expérience à utiliser avec méthode, pas seulement avec réflexe
Je vois cette section comme un rappel utile : une consultation rapide et une décision financière importante ne demandent pas le même niveau d’attention. Je prends le temps de vérifier la connexion, l’écran affiché et les détails avant toute action qui pourrait avoir des conséquences, puis je passe aux habitudes qui rendent cet usage plus sûr au quotidien.
La sécurité commence par les habitudes
Une application bancaire peut être techniquement pratique, mais elle ne protège pas les mauvaises habitudes. Je conseille de verrouiller correctement son téléphone, de ne pas laisser une session ouverte sur un appareil partagé et de vérifier le contexte avant de saisir des informations sensibles. Dans un café ou un transport, la commodité du mobile ne doit pas faire oublier les regards indiscrets et les connexions incertaines.
Il faut aussi prendre l’habitude de lire les montants et les destinataires avant de confirmer une opération. La rapidité est l’un des avantages d’une application bancaire, mais elle devient un défaut si elle pousse à valider sans relire. Une interface mobile réduit parfois la quantité d’informations visibles en même temps : je préfère donc ralentir dès qu’il s’agit d’un montant inhabituel ou d’un bénéficiaire nouveau.
Ce conseil vaut également pour les notifications et les messages reçus autour de la banque. Si un message demande une action urgente, je ne suivrais pas automatiquement son lien. J’ouvrirais directement l’application depuis mon appareil et je vérifierais la situation dans mon espace bancaire. Cette démarche réduit le risque de confondre une communication frauduleuse avec une demande légitime.
Connexion, consommation de données et moments à privilégier
Une utilisation raisonnable des données mobiles est assez simple à organiser. Je réserverais les longues consultations à une connexion fiable, notamment lorsque je suis chez moi ou sur un réseau connu, et je garderais le mobile pour les vérifications ciblées. Cela limite les rechargements inutiles et évite de dépendre d’un signal faible au moment où l’on veut comprendre une opération.
Je ne considérerais pas une information affichée lors d’une ancienne session comme une garantie de situation actuelle. Pour décider si une dépense est possible ou si un virement est arrivé, je chercherais une actualisation réussie. Cette nuance est importante : une application peut rester ouverte alors que la donnée bancaire n’a pas encore été rafraîchie. L’écran visible et l’information réellement à jour ne sont pas toujours la même chose.
Pour les personnes qui voyagent, le réseau mérite une attention particulière. Une connexion étrangère peut être lente, limitée ou plus coûteuse selon le forfait utilisé. Je préparerais donc les consultations importantes avant le départ et je vérifierais les opérations nécessaires dans un contexte maîtrisé. L’application reste intéressante en déplacement, mais elle ne doit pas être le seul élément de préparation lorsqu’un accès bancaire est indispensable.
Ce que l’application fait mieux que les habitudes classiques
Par rapport à une consultation sur ordinateur, le principal avantage est l’immédiateté. Le téléphone est déjà avec soi, ce qui réduit le délai entre une question et sa réponse. Pour suivre un achat ou contrôler une opération récente, cette différence est concrète. On n’a pas besoin d’attendre le retour à la maison ni d’ouvrir une session sur un écran plus grand.
Par rapport à un passage en agence, l’application est évidemment plus adaptée aux vérifications simples et répétées. Elle convient lorsque l’on veut regarder son compte sans transformer la démarche en rendez-vous. En revanche, une agence ou un échange humain peut rester préférable pour une situation complexe, une difficulté personnelle ou une demande qui dépasse la simple consultation mobile.
Par rapport à une application financière indépendante, l’intérêt est surtout la continuité avec BNP Paribas. On utilise l’outil lié à sa banque plutôt qu’un service intermédiaire. Cette approche peut rassurer les clients qui veulent limiter le nombre de plateformes, mais elle sera moins pertinente pour ceux qui souhaitent centraliser plusieurs établissements, comparer des comptes ou construire une vision financière multi-banques.
À qui je la recommande, et à qui je la déconseille
Je la recommande d’abord aux clients de BNP Paribas qui veulent consulter leurs comptes depuis un téléphone ou une tablette sans attendre d’être devant un ordinateur. Elle est également adaptée aux personnes qui aiment vérifier régulièrement leurs opérations, aux utilisateurs souvent en déplacement et à ceux qui veulent intégrer la banque à leurs gestes quotidiens plutôt que de la gérer seulement une fois par mois.
Je la trouve moins adaptée à quelqu’un qui cherche une application de budget indépendante, avec une organisation poussée de plusieurs banques au même endroit. Elle ne serait pas non plus mon premier choix pour une personne qui refuse toute dépendance à la connexion mobile ou qui préfère une gestion financière exclusivement sur papier. Dans ces cas, une autre solution peut mieux correspondre, même si elle est moins immédiate.
La version actuelle est la 5.26.0 et l’application fonctionne à partir d’Android 7.0. Pour un appareil ancien, je vérifierais donc la compatibilité avant de modifier mes habitudes bancaires. Cette information est particulièrement utile si vous conservez un vieux téléphone comme appareil secondaire ou si vous utilisez une tablette qui n’a pas été mise à jour depuis longtemps.
Mon verdict sur la connectivité au quotidien
Après l’avoir envisagée dans des situations réalistes, je retiens une expérience pratique surtout lorsque la connexion est stable et que l’on sait exactement ce que l’on veut vérifier. Le réseau n’est pas un détail secondaire : il influence l’accès aux informations, le temps d’attente et la confiance que l’on peut accorder à une mise à jour affichée. En contrepartie, le mobile permet de rapprocher la banque des moments où les questions apparaissent réellement.
Mes Comptes BNP Paribas n’est donc pas une solution magique pour organiser toute sa vie financière. C’est plutôt un accès mobile utile aux clients de BNP Paribas, gratuit et suffisamment flexible pour accompagner les consultations courantes. J’apprécie particulièrement son intérêt dans les petits moments de contrôle, tout en gardant une réserve sur les situations où le réseau est faible ou lorsqu’une gestion multi-banques est nécessaire.
Si vous êtes déjà client de BNP Paribas et que vous voulez vérifier vos comptes depuis votre poche, je pense que l’essai est logique. Prenez simplement le temps de l’utiliser dans un cadre sécurisé, de ne pas répéter une opération en cas de chargement incertain et de réserver les démarches sensibles à une connexion fiable. Avec ces précautions, c’est une application bancaire mobile convaincante pour le suivi quotidien, à condition d’accepter que la qualité de l’expérience dépende aussi du réseau disponible.
Avantages
- Vue centralisée des comptes BNP Paribas et des produits détenus.
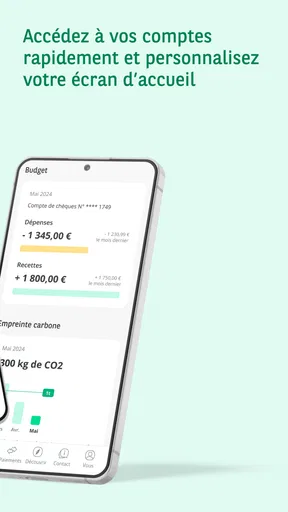
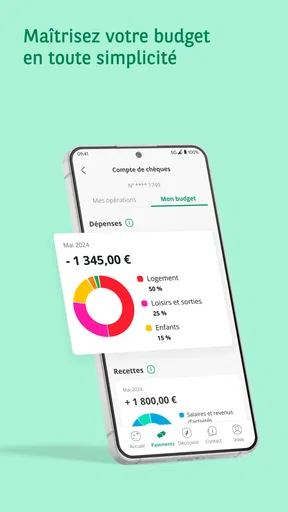
- Catégorisation pratique des dépenses pour mieux suivre son budget.
- Virements entre comptes facilement accessibles depuis l’application.
- Notifications utiles pour suivre les opérations et les mouvements inhabituels.
- Accès rapide aux agences
- distributeurs et contacts du service client.
Inconvénients
- Certaines fonctions nécessitent une connexion constante à Internet.
- L’activation peut demander plusieurs étapes de vérification d’identité.
- Des lenteurs peuvent apparaître lors des périodes de forte utilisation.
- L’application est surtout adaptée aux clients BNP Paribas.
- Certaines opérations avancées renvoient encore vers des parcours moins intuitifs.
FAQ sur Mes Comptes BNP Paribas
Qu’est-ce que l’application Mes Comptes BNP Paribas ?
Mes Comptes BNP Paribas est l’application mobile officielle de la banque, conçue pour permettre aux clients de gérer leurs comptes depuis un smartphone ou une tablette. Elle donne accès aux soldes, aux opérations récentes, aux virements, aux relevés et à différents services bancaires. Son contenu peut varier selon les produits détenus et le profil du client.
Comment se connecter à Mes Comptes BNP Paribas en toute sécurité ?
Pour vous connecter, vous devez généralement utiliser votre identifiant client et votre code secret, puis confirmer certaines opérations avec le dispositif d’authentification demandé par BNP Paribas. L’application peut également proposer la biométrie, comme l’empreinte digitale ou la reconnaissance faciale, sur les appareils compatibles. Évitez de communiquer vos codes et vérifiez toujours que vous utilisez l’application officielle.
Quelles opérations peut-on effectuer avec Mes Comptes BNP Paribas ?
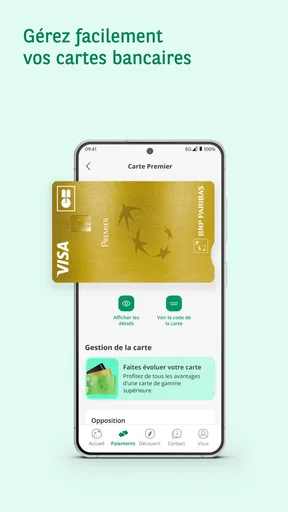
L’application permet notamment de consulter le solde et l’historique des comptes, rechercher une transaction, effectuer certains virements, gérer les bénéficiaires et consulter les relevés électroniques. Selon votre contrat, vous pouvez aussi suivre vos cartes, modifier certains plafonds, contacter votre conseiller ou accéder à des services d’épargne et d’assurance. Les fonctionnalités disponibles dépendent toutefois de votre situation bancaire.
L’application Mes Comptes BNP Paribas est-elle gratuite ?
Le téléchargement de Mes Comptes BNP Paribas est généralement gratuit depuis les boutiques officielles Android et iOS. Cependant, l’utilisation de l’application nécessite une connexion Internet, qui peut entraîner des frais selon votre forfait mobile, notamment à l’étranger. Certaines opérations ou certains services bancaires associés peuvent également être soumis aux conditions tarifaires prévues dans votre contrat BNP Paribas.
Que faire si l’application ne fonctionne pas ou si mes identifiants sont bloqués ?
Commencez par vérifier votre connexion Internet, mettre l’application à jour et redémarrer votre appareil. Si le problème persiste, consultez les canaux d’assistance officiels de BNP Paribas ou contactez votre conseiller. En cas d’oubli ou de blocage du code secret, utilisez uniquement la procédure de récupération proposée par la banque. Ne tentez jamais de transmettre vos identifiants par e-mail ou messagerie.


